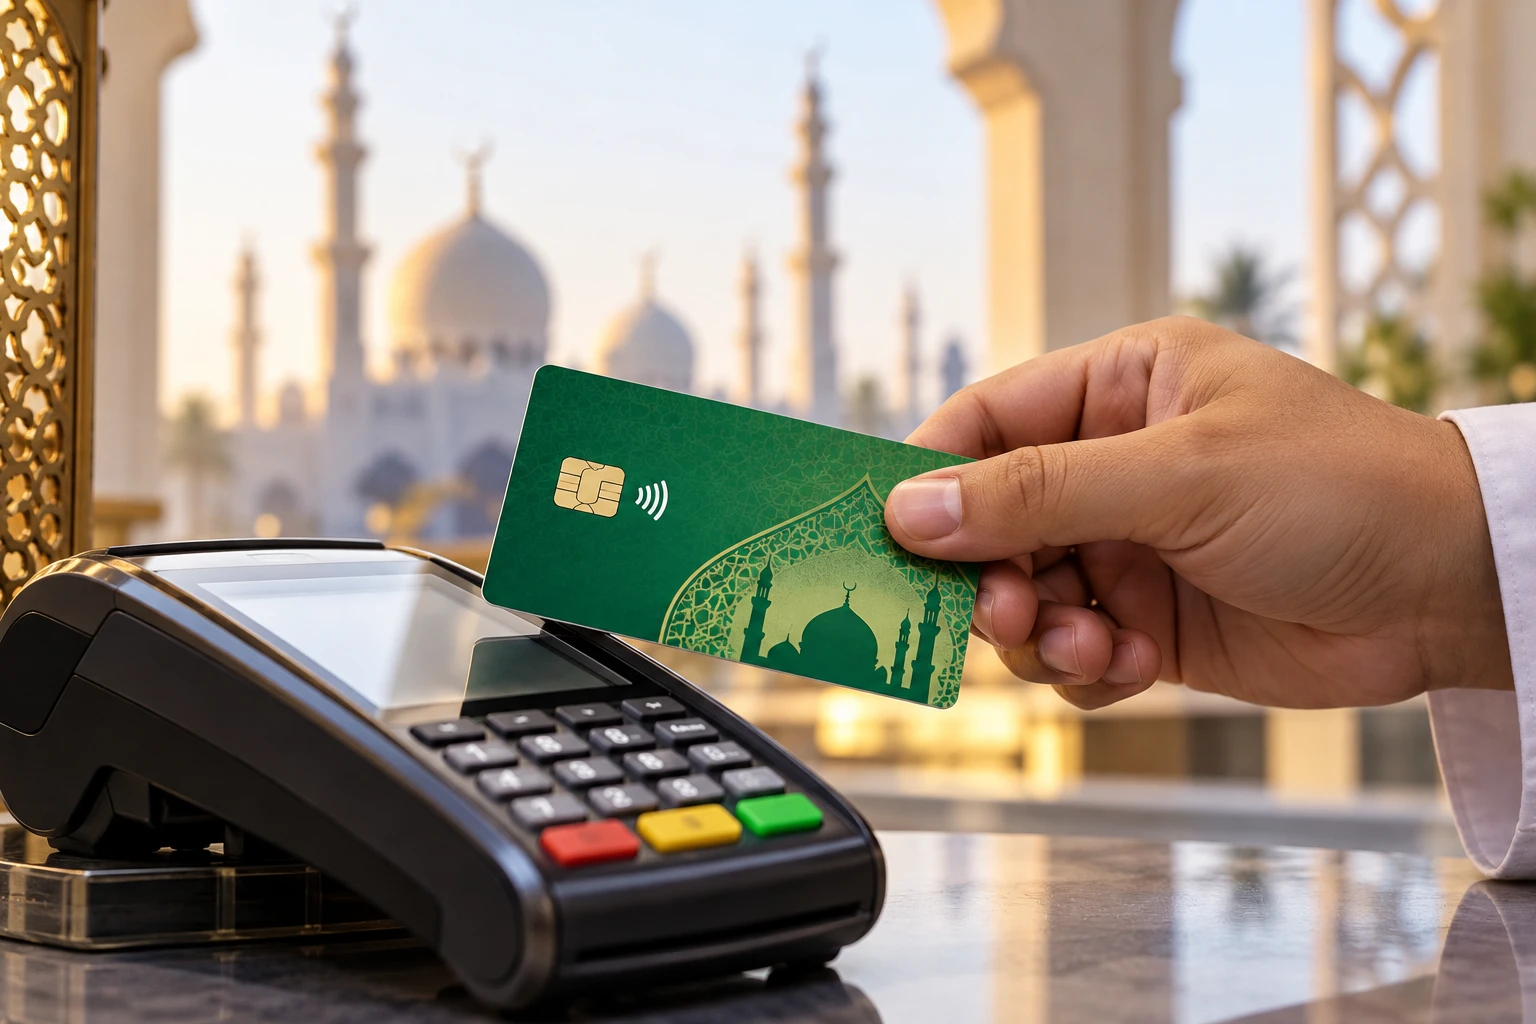
শরিয়াহভিত্তিক ব্যাংকিং ও ডিজিটাল লেনদেনের জন্য নতুন নীতিমালা জারি করেছে বাংলাদেশ ব্যাংক। এতে ইসলামিক ক্রেডিট কার্ডকে সম্পূর্ণ সুদমুক্ত ও শরিয়াহসম্মত রাখার পাশাপাশি অ্যালকোহল, জুয়া, নাইটক্লাব, প্রচলিত বিমা, অবৈধ ডেটিং বা ম্যাচমেকিং এবং শূকরের মাংস-সংশ্লিষ্ট ব্যবসাপ্রতিষ্ঠানে এই কার্ডের ব্যবহার নিষিদ্ধ করা হয়েছে।
বাংলাদেশ ব্যাংকের ইসলামিক ব্যাংকিং রেগুলেশন অ্যান্ড পলিসি বিভাগ থেকে সোমবার, ২৮ সেপ্টেম্বর নীতিমালাটি দেশের সব ব্যাংকের ব্যবস্থাপনা পরিচালকের কাছে পাঠানো হয়েছে।
নতুন নীতিমালা অনুযায়ী, ইসলামিক ক্রেডিট কার্ড দিয়ে শরিয়াহবিরোধী বা বেআইনি কোনো পণ্য ও সেবার মূল্য পরিশোধ করা যাবে না। নিষিদ্ধ খাতে লেনদেন ঠেকাতে ব্যাংকগুলোকে প্রযুক্তিগতভাবে নির্দিষ্ট ‘মার্চেন্ট ক্যাটাগরি কোড’ বা এমসিসি ব্লক করে রাখতে হবে।
এমসিসির মাধ্যমে কার্ড নেটওয়ার্কে একটি ব্যবসাপ্রতিষ্ঠান কী ধরনের পণ্য বা সেবা দেয়, তা শ্রেণিবদ্ধ করা হয়। ফলে নির্দিষ্ট ব্যবসার শ্রেণি ব্লক করে সংশ্লিষ্ট প্রতিষ্ঠানে কার্ডের লেনদেন বন্ধ রাখা সম্ভব।
কোনো গ্রাহক ইসলামিক ক্রেডিট কার্ড দিয়ে বেআইনি লেনদেন করলে সংশ্লিষ্ট ব্যাংককে অবিলম্বে কার্ডটি বাতিল করতে হবে এবং বাংলাদেশ ব্যাংককে বিষয়টি জানাতে হবে।
সুদ নয়, নির্দিষ্ট সেবার জন্য মাশুল
ইসলামিক ক্রেডিট কার্ড থেকে ব্যাংক কীভাবে অর্থ আদায় করতে পারবে, নতুন নীতিমালায় তারও সীমা নির্ধারণ করে দেওয়া হয়েছে।
ব্যাংক কার্ড ইস্যু, নবায়ন, প্রতিস্থাপন, পেমেন্ট নেটওয়ার্ক সুবিধা এবং হিসাব রক্ষণাবেক্ষণের মতো নির্দিষ্ট সেবার জন্য ‘উজরহ’ বা মাশুল নিতে পারবে।
তবে এই মাশুল গ্রাহকের বকেয়া অর্থ, ঋণসীমা কিংবা অর্থ পরিশোধে বিলম্বের ওপর ভিত্তি করে বাড়ানো বা কমানো যাবে না। অর্থাৎ বকেয়া অর্থের পরিমাণ বা বিলম্বের সঙ্গে মাশুলকে যুক্ত করে সুদের মতো অতিরিক্ত অর্থ আদায় করা যাবে না।
বিলম্বের অর্থ ব্যাংকের আয় হবে না
গ্রাহক নির্ধারিত সময়ে বিল পরিশোধ করতে না পারলেও ব্যাংক ‘বিলম্ব জরিমানা’ নিজের আয় হিসেবে গ্রহণ করতে পারবে না।
নীতিমালা অনুযায়ী, চুক্তির সময় গ্রাহক নির্দিষ্ট পরিমাণ অর্থ দাতব্য কাজে দেওয়ার প্রতিশ্রুতি দিতে পারবেন। শরিয়াহর পরিভাষায় এ ব্যবস্থাকে ‘ইলতিজাম বি আত-তাবাররু’ বলা হয়।
বিলম্বের কারণে এ ধরনের অর্থ আদায় করা হলে তা ব্যাংকের মূল আয়ের সঙ্গে যুক্ত করা যাবে না। অর্থ পৃথক দাতব্য হিসাবে রাখতে হবে এবং সংশ্লিষ্ট ব্যাংকের শরিয়াহ কমিটির তত্ত্বাবধানে দান করতে হবে।
নিরাপত্তায় দুই ধাপের যাচাই বাধ্যতামূলক
ইসলামিক ক্রেডিট কার্ডের নিরাপত্তার ক্ষেত্রেও নতুন শর্ত দিয়েছে কেন্দ্রীয় ব্যাংক। কার্ডের লেনদেনে ‘টু-ফ্যাক্টর অথেনটিকেশন’ বা দুই ধাপের পরিচয় যাচাই বাধ্যতামূলক করা হয়েছে।
বাংলাদেশ ব্যাংকে নিবন্ধিত যেকোনো ইসলামি ব্যাংক ইসলামিক ক্রেডিট কার্ড ইস্যু করতে পারবে। প্রচলিত ব্যাংকের ইসলামিক উইন্ডো বা ইসলামিক শাখার মাধ্যমেও এই কার্ড দেওয়া যাবে।
তবে বৈদেশিক মুদ্রা বা দ্বৈত মুদ্রার ইসলামিক ক্রেডিট কার্ড ইস্যু করতে সংশ্লিষ্ট ব্যাংককে অনুমোদিত ডিলার হতে হবে।
নতুন নীতিমালার মাধ্যমে ইসলামিক ক্রেডিট কার্ডের ব্যবহার, ব্যাংকের মাশুল আদায়, বিলম্বিত পরিশোধ, নিষিদ্ধ লেনদেন এবং নিরাপত্তা ব্যবস্থার জন্য একটি নিয়ন্ত্রক কাঠামো নির্ধারণ করল বাংলাদেশ ব্যাংক।


মন্তব্য